Você sabia que em 2022 o Brasil enfrentava um déficit habitacional de mais de 6 milhões de moradias?
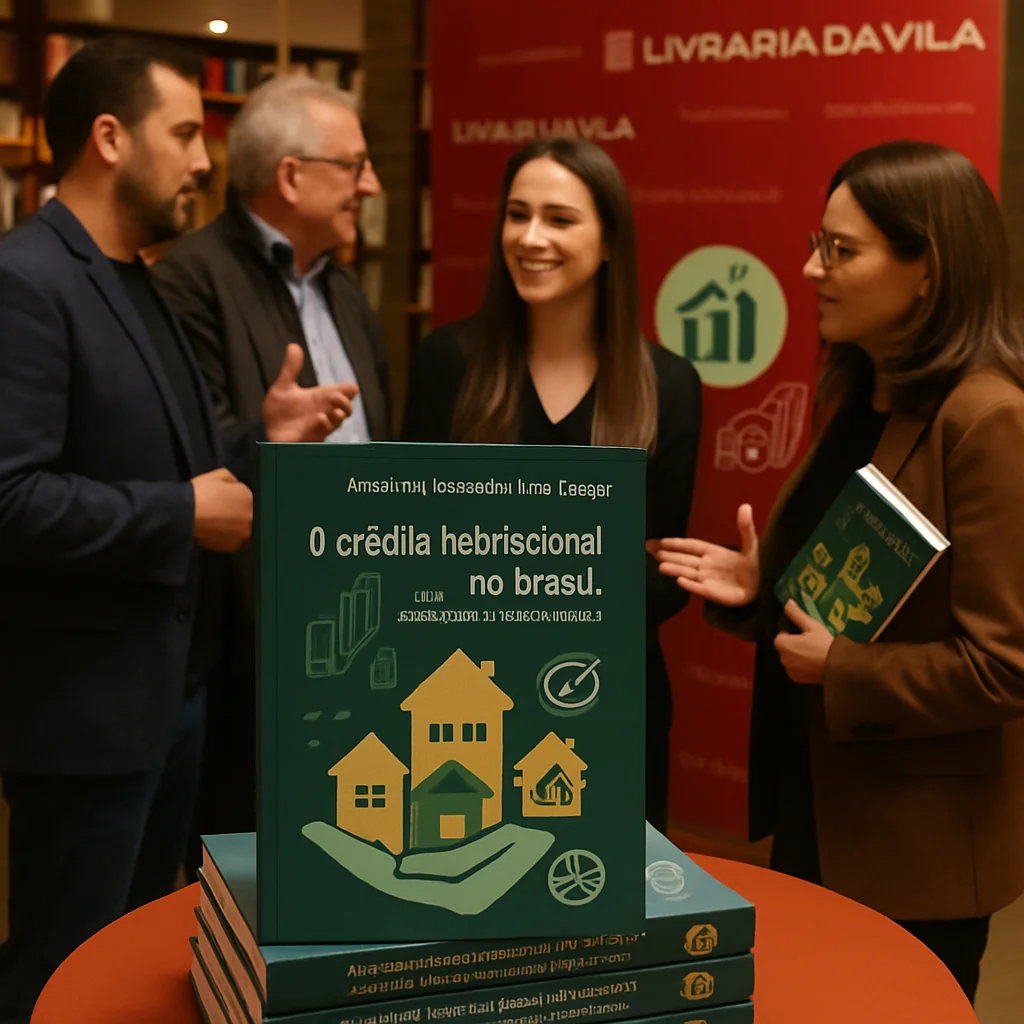
Essa alarmante realidade reflete uma fragilidade crônica no acesso ao crédito habitacional, tema central do recém-lançado livro “O crédito habitacional no Brasil: Direito, mercado e políticas públicas”, da advogada Antonella Cequinel Thá Thomé.
Para profissionais do direito, estudantes de economia e interessados em políticas públicas, entender as nuances desse cenário é essencial para desvendar as causas da ausência de políticas públicas eficazes e a burocracia que dificultam o sonho da casa própria para 38,4% da população brasileira.
Neste artigo, exploraremos os dados inéditos, as fragilidades reveladas pela pesquisa da autora e as soluções apontadas para um sistema de crédito habitacional mais acessível e sustentável, além de detalhes do lançamento do livro em Curitiba no dia 18 de setembro.
Panorama do Déficit Habitacional e o Papel do Crédito Habitacional no Brasil
Em 2022, o Brasil enfrentava um déficit habitacional de aproximadamente 6,2 milhões de domicílios, o que equivalia a 8,3% do total das habitações ocupadas no país. Essa expressiva falta de moradias reflete a complexidade da questão habitacional e evidencia uma demanda urgente por soluções estruturais que facilitem o acesso à propriedade.
No Paraná, apesar de apresentar números mais favoráveis do que a média nacional, o déficit ainda atingia 6,9% dos domicílios, totalizando 289.326 unidades em falta.
Na capital e região metropolitana de Curitiba, o índice era próximo, 6,5%, indicando que mesmo áreas consideradas desenvolvidas enfrentam desafios no atendimento à demanda por moradia adequada.
Outro dado significativo é que 38,4% da população brasileira ainda não são proprietários do imóvel onde residem.
Essa realidade demonstra que o acesso à moradia própria ainda é um obstáculo para grande parte da sociedade, impactando diretamente a qualidade de vida e a segurança dos cidadãos.
Dentro desse cenário, o crédito habitacional ganha papel fundamental para viabilizar a conquista da casa própria.
Um sistema de financiamento acessível e eficiente é imprescindível para superar o déficit, especialmente se estiver alinhado a políticas públicas que promovam a inclusão social e o desenvolvimento sustentável.
Além disso, conectar o crédito habitacional ao desenvolvimento sustentável é essencial para garantir que novas moradias respeitem critérios ambientais e sociais, evitando impactos negativos e estimulando práticas responsáveis.
Essa integração contribui para a construção de um mercado imobiliário mais justo e equilibrado.
Portanto, compreender o panorama atual do déficit e o papel do crédito habitacional é vital para orientar políticas públicas eficazes, capazes de proporcionar o direito à moradia plena, democratizando o acesso e promovendo a sustentabilidade na habitação brasileira.
Fragilidades no Sistema de Crédito Habitacional no Brasil: Pesquisa e Análise da Autora Antonella Cequinel Thá Thomé
Insegurança Jurídica e Burocracia Excessiva: Barreiras Sistêmicas
Um dos principais entraves no crédito habitacional brasileiro é a insegurança jurídica causada pela instabilidade normativa. Conforme destaca a pesquisa da advogada Antonella Cequinel Thá Thomé, as políticas habitacionais frequentemente mudam conforme os governos, por serem definidas por resoluções, portarias e medidas provisórias, em vez de estarem fixadas em normas legais de longo prazo.
Essa volatilidade gera um ambiente de dúvida que dificulta o planejamento de investimentos tanto para o setor privado quanto para os potenciais beneficiários.
Além disso, a burocracia excessiva presente nos processos para obtenção do crédito habitacional afasta muitos cidadãos. Populações carentes percebem os programas como complexos e de difícil acesso, por conta da linguagem técnica e dos requisitos confusos. Isso limita o uso efetivo das políticas públicas e perpetua o déficit habitacional que, em 2022, atingia mais de 6 milhões de domicílios no país.
Assim, tanto a instabilidade jurídica quanto a burocracia dificultam o acesso ao crédito e desestimulam a iniciativa privada a propor soluções inovadoras e adaptadas às necessidades locais.
Ausência de Políticas Sustentáveis e a Complexidade do Acesso ao Crédito
A pesquisa de Antonella revela também a lacuna significativa na integração de políticas públicas de crédito habitacional com práticas ambientais sustentáveis.
Embora programas como o Minha Casa Minha Vida tenham abordado parcialmente eficiência energética, a falta de um programa federal robusto de incentivo ao crédito habitacional verde especialmente para o beneficiário final limita a promoção de construções e financiamentos alinhados com o desenvolvimento sustentável.
Outra complexidade ressaltada envolve a multiplicidade de atores no sistema, desde instituições financeiras até órgãos governamentais e associações civis.
Além da burocracia, o acesso depende da atuação coordenada entre esses players e da educação financeira da população.
Assim, o sistema ainda carece de políticas públicas acessíveis, claras e integradas, capazes de facilitar o acesso e potencializar o impacto positivo do crédito habitacional no Brasil.
Dados Estatísticos e Regiões no Cenário do Crédito Habitacional e Déficit Habitacional
Os dados estatísticos revelam um panorama complexo e desafiador para o crédito habitacional no Brasil. Segundo estudo publicado em 2024 pela Fundação João Pinheiro (FJP), com base nos dados de 2022 da PNAD Contínua, o país enfrentava um déficit habitacional de 8,3%, correspondente a mais de 6,2 milhões de domicílios faltantes.
Essa realidade, contudo, varia significativamente conforme as regiões, evidenciando desigualdades profundas em diferentes territórios.
A região Norte apresenta o maior índice de déficit, com 13,2%, refletindo desafios socioeconômicos e estruturais persistentes.
Em seguida, a região Nordeste registra 8,9% de domicílios faltantes, também preocupante.
Por outro lado, o Sul do Brasil demonstra uma situação relativamente menos crítica, com apenas 6,6% de déficit habitacional.
Exemplos extremos como o estado do Amapá – com índices próximos de 18% – destacam a urgência de políticas públicas direcionadas para regiões mais vulneráveis.
Nas grandes cidades, como Curitiba e sua Região Metropolitana, o déficit de 6,5% expõe a necessidade de ações específicas e eficazes para mitigar o problema local, que embora melhor que a média nacional, ainda é significativo.
Essas estatísticas são fundamentais para o planejamento e ajuste das políticas públicas de crédito habitacional, permitindo a formulação de estratégias que considerem essas diferenças regionais.
Portanto, compreender detalhadamente essas variações é essencial para garantir políticas públicas acessíveis, equitativas e conectadas ao desenvolvimento sustentável.
Esses números indicam que soluções eficientes e regionais são imprescindíveis para ampliar o acesso à moradia e reduzir o déficit habitacional no Brasil.
Análise Jurídica e Econômica Inédita no Livro sobre Crédito Habitacional no Brasil (2008-2022)
O livro de Antonella Cequinel Thá Thomé oferece uma análise inédita do regime jurídico do crédito habitacional no Brasil no período de 2008 a 2022. A autora combina minuciosa avaliação legislativa com a análise econômica dos sistemas de crédito, aproximando o estudo do mercado financeiro e das políticas públicas vigentes.
Essa abordagem multidimensional permite compreender melhor as fragilidades do sistema e os impactos na população que ainda enfrenta dificuldades para acessar a moradia própria.
Um dos pontos centrais da obra é a relação entre a insegurança jurídica e a volatilidade das políticas habitacionais. As constantes alterações em normas infralegais, como resoluções e portarias, criam instabilidade e prejudicam a formação de políticas de Estado duradouras.
Além disso, a autora destaca a insuficiente integração entre o sistema de crédito habitacional e as práticas sustentáveis, evidenciando a falta de programas robustos que incentivem o financiamento verde para o beneficiário final.
A pesquisa também incorpora a percepção social, revelando que, apesar de o direito à moradia estar garantido na Constituição Federal e na Declaração dos Direitos Humanos, 38,4% da população brasileira ainda não é proprietária do imóvel em que reside. Isso evidencia o abismo entre a garantia constitucional e a realidade prática.
A obra ressalta que é indispensável aprimorar a estabilidade jurídica e conectar o crédito habitacional às demandas sociais e ambientais, para efetivar o direito à moradia de forma sustentável e acessível.
Em síntese, o estudo propõe que somente políticas de Estado estáveis, claras e integradas com desenvolvimento sustentável poderão reverter as fragilidades atuais do crédito habitacional brasileiro. Essa análise aprofunda a compreensão sobre o tema e sinaliza caminhos para mudanças estruturais necessárias.
Respostas às Principais Dúvidas Sobre Crédito Habitacional no Brasil
O livro de Antonella Cequinel Thá Thomé esclarece pontos cruciais que explicam as fragilidades do crédito habitacional brasileiro. A insegurança jurídica, a burocracia excessiva e a ausência de políticas habitacionais sustentáveis são destacadas como principais empecilhos para o acesso à moradia digna.
A insegurança jurídica decorre da instabilidade normativa, já que regras são frequentemente alteradas por resoluções e medidas provisórias, impactando a previsibilidade necessária para o desenvolvimento de políticas efetivas.
Além disso, a burocracia dificulta o entendimento e o acesso das famílias aos programas, exigindo simplificação e maior transparência.
Outro problema grave é a falta de um programa federal robusto para incentivar o crédito habitacional verde, fundamental para alinhar moradia com o desenvolvimento sustentável.
Regulação, embora não seja
A regulação, embora não seja totalmente insuficiente, apresenta vários problemas, como a forte dependência de normas infralegais e a elevada volatilidade segundo o governo vigente.
A baixa padronização de procedimentos entre instituições financeiras e a pouca publicidade sobre opções de crédito agravam a dificuldade do cidadão.
Ademais, a falta de integração com políticas de sustentabilidade demonstra a necessidade de uma reforma mais profunda e consistente.
Quanto ao FGTS, embora seja elemento central do financiamento habitacional no Brasil, o livro destaca a urgência de aprimorar sua transparência e eficiência no uso, tanto pelo saldo individual do trabalhador quanto pelo custeio de programas públicos.
O Fundo precisa fortalecer sua atuação para ampliar o acesso e a qualidade das moradias.
Sobre programa minha casa
Sobre o programa Minha Casa Minha Vida, são reconhecidos avanços, mas problematizam-se efeitos de periferização e segregação socioespacial, além da ausência de políticas integradas de sustentabilidade.
Essas questões comprometem a efetividade do programa e indicam caminhos para aprimoramento.
Por fim, Viena, na Áustria, é apontada como modelo internacional exemplar. Lá, o município controla grande parte do parque habitacional junto às cooperativas, financiado por contribuições de empregados e empregadores, com fundos rotativos que permitem reinvestimento contínuo em habitação social.
Esse sistema assegura qualidade de vida e sustentabilidade, servindo como inspiração para o Brasil.
Evento de Lançamento do Livro em Curitiba — Conheça a Autora e a Obra
O lançamento do livro “O crédito habitacional no Brasil: Direito, mercado e políticas públicas” será um momento crucial para o debate sobre políticas habitacionais e crédito no país.
Marcado para o dia 18 de setembro, a partir das 18h, o evento acontece na Livraria da Vila do Shopping Pátio Batel, em Curitiba, com entrada franca, convidando profissionais, estudantes e demais interessados no tema.
A advogada Antonella Cequinel Thá Thomé, especialista em Direito Imobiliário, mestre pela Universidade Positivo e doutoranda na UFPR, estará presente para apresentar sua obra. Com 198 páginas e preço oficial de R$ 100, o livro está disponível em livrarias físicas e online pela Editora Lumen Juris.
O evento promove a difusão das soluções propostas para o déficit habitacional brasileiro, tema primordial da obra, que aponta fragilidades e apresenta caminhos para ampliar o acesso ao crédito sustentável.
Além da sessão de autógrafos, será uma oportunidade singular para troca de ideias sobre o futuro do crédito habitacional, reforçando a necessidade de políticas públicas mais eficazes e integradas.
Portanto, o lançamento representa um passo importante para engajar a sociedade civil e os agentes públicos na busca por moradias acessíveis para milhões de brasileiros.
Conclusão
Este artigo do Diário Indústria & Comércio revelou um panorama essencial sobre o acesso ao crédito habitacional no Brasil, destacando a ausência de políticas públicas eficazes e apresentando dados inéditos que evidenciam a fragilidade do sistema.
Através da análise proposta no livro da especialista Antonella Cequinel Thá Thomé, entendemos que o desafio do déficit habitacional, estimado em mais de 6 milhões de domicílios em 2022, está aliado a questões legais, burocráticas e ambientais que demandam soluções integradas e sustentáveis.
Não perca a oportunidade de aprofundar seu entendimento e contribuir para a transformação: participe do lançamento do livro no dia 18 de setembro em Curitiba e conecte-se com um debate que pode redefinir o futuro da habitação no país.
Refletir sobre essas fragilidades e possibilidades é o primeiro passo para construir um Brasil onde o direito à moradia seja uma realidade acessível para todos. Afinal, o conhecimento aliado à ação é o caminho para a mudança que todos almejamos.