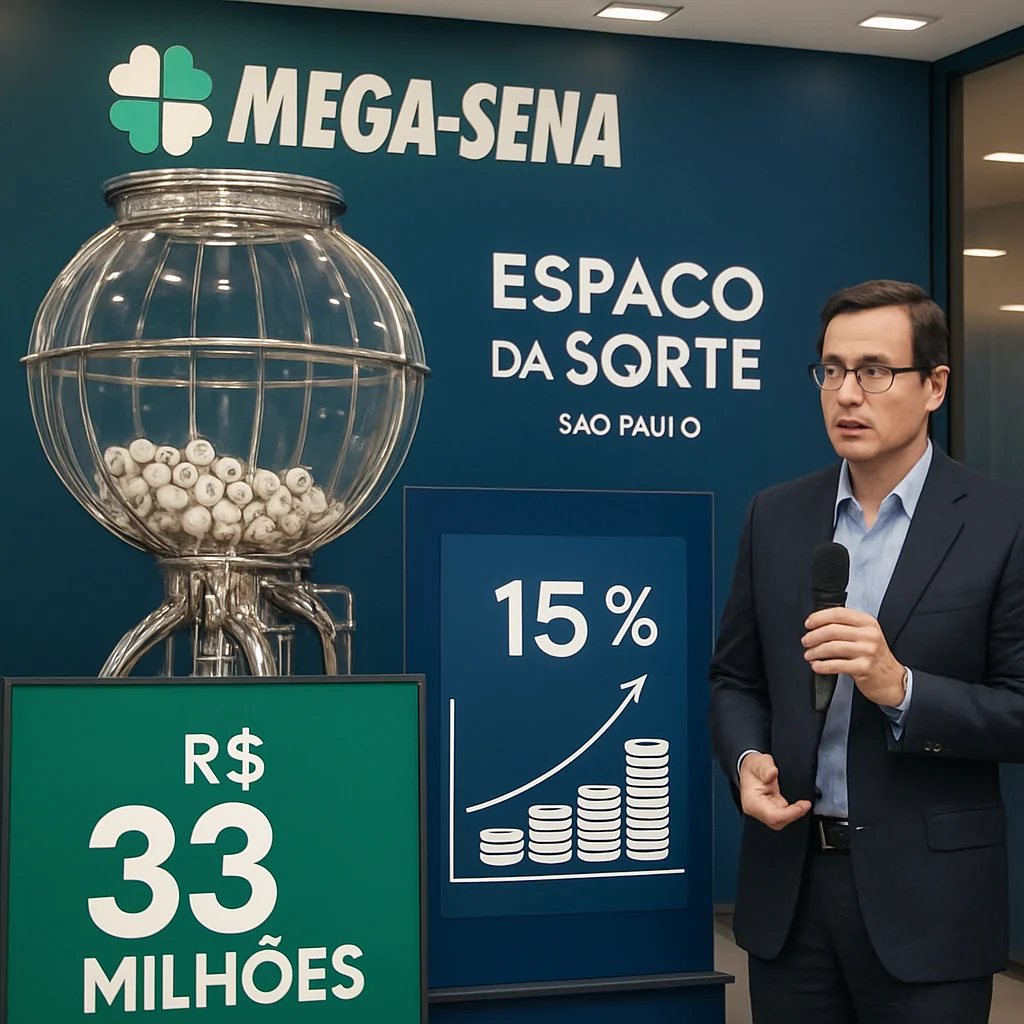
Você sabia que o prêmio do concurso 2916 da Mega-Sena, estimado em R$ 33 milhões, pode render milhões investindo conforme a Selic atual de 15%?
O sorteio acontece nesta Na manhã desta quinta-feira (18), 254 famílias de Campo Verde recebem cartões do Programa Ser Família (18), e, a pedido da CNN, Michael Viriato, estrategista da Casa do Investidor, realizou um levantamento detalhado sobre o rendimento do valor integral deste prêmio em diversas aplicações financeiras.
Enquanto a poupança oferece o menor ganho — pouco mais de R$ 219 mil em um mês e R$ 2,7 milhões ao ano — os CDBs de bancos médios, com remuneração de 110% do CDI, aparecem como a melhor alternativa, rendendo R$ 336 mil em apenas 30 dias e até R$ 4,5 milhões em 12 meses.
Neste artigo, você vai entender quais são as opções mais rentáveis para investir o prêmio da Mega-Sena, considerar os impactos do atual patamar da taxa básica de juros e ainda ficar por dentro do sorteio que será transmitido ao vivo pelas redes sociais da Caixa.
Além disso, descubra como notícias recentes como a nova fase dos pagamentos do Bolsa Família e análises econômicas podem influenciar seu planejamento financeiro.
Mega-Sena Concurso 2916 e o Prêmio Estimado de R$ 33 milhões
A Mega-Sena realiza nesta quinta-feira (18) o concurso 2916, com prêmio estimado em R$ 33 milhões. O sorteio está marcado para as 20h no Espaço da Sorte, em São Paulo, e será transmitido ao vivo pelas redes sociais da Caixa, ampliando o interesse e a expectativa dos apostadores em todo o país.
Para ajudar os apostadores a entenderem o real valor de um prêmio tão expressivo, Michael Viriato, estrategista da Casa do Investidor, realizou um levantamento a pedido da CNN.
O estudo mostra quanto renderia uma aplicação do valor integral do prêmio, considerando o atual patamar da taxa básica de juros, que está em 15%.
Essa análise é fundamental para quem deseja comparar o valor imediato do prêmio com o potencial de renda gerado por investimentos seguros no mercado financeiro.
O levantamento revela que a poupança, embora tradicionalmente utilizada por muitos brasileiros, apresenta o menor retorno.
Em um mês, uma aplicação de R$ 33 milhões na poupança renderia pouco mais de R$ 219 mil.
Já em um ano, o ganho chegaria a aproximadamente R$ 2,7 milhões, valores que podem surpreender pela modestia em relação ao montante total do prêmio.
Vale destacar que a transmissão ao vivo do sorteio pelo canal oficial da Caixa permite que os interessados acompanhem cada fase em tempo real, reforçando a emoção do evento.
Além disso, para quem acompanha a ECONOMIA Bolsa Família: NIS final 2 recebe pagamento de setembro em Campo Grande de perto, as análises sobre a taxa Selic e seus impactos nos investimentos são essenciais para decisões financeiras mais conscientes, especialmente neste contexto de premiação expressiva.
Para saber mais sobre benefícios sociais e atualizações financeiras, consulte o artigo Bolsa Família: Pagamentos Iniciam em 18 de Setembro 2025 na CAIXA, que traz informações complementares sobre o cenário econômico atual.
Quanto Rende Aplicar R$ 33 Milhões com Taxa Selic a 15%, segundo Michael Viriato
Contexto da Taxa Selic e Impacto nos Investimentos
Com a taxa básica de juros Selic estabelecida em 15%, o cenário para investimentos em renda fixa torna-se mais atrativo para quem deseja aplicar grandes quantias.
O estudo conduzido por Michael Viriato, estrategista da Casa do Investidor, a pedido da CNN, detalha como o prêmio estimado de R$ 33 milhões do concurso 2916 da Mega-Sena poderia render se aplicado integralmente nesse contexto.
Atualmente, a alta da Selic eleva o rendimento real das aplicações que acompanham esse índice, destacando-se principalmente nos produtos que remuneram acima do CDI, como CDBs de bancos médios.
Por outro lado, a tradicional poupança, mesmo com sua segurança e isenção de impostos, permanece com o menor retorno, evidenciando-se como pouco vantajosa tanto no curto quanto no longo prazo.
Comparativo de Rendimentos Líquidos e Relevância do Estudo
Levando em conta os rendimentos líquidos, ou seja, após a dedução do Imposto de Renda — exceto na poupança que é isenta — o levantamento evidencia diferenças significativas.
Por exemplo, uma aplicação na poupança renderia pouco mais de R$ 219 mil em um mês e aproximadamente R$ 2,7 milhões após um ano.
Em contraste, CDBs de bancos médios, com remuneração equivalente a 110% do CDI, fariam o valor crescer para cerca de R$ 336 mil em um mês e R$ 4,5 milhões em um ano, demonstrando a importância de escolhas informadas para maximizar ganhos.
Além disso, fundos DI e Tesouro Selic foram considerados na simulação, já descontadas taxas de administração de 0,5% e 0,2%, respectivamente, mostrando opções viáveis para investidores diversificados.
Este estudo é fundamental para que apostadores e investidores entendam o valor real do prêmio quando aplicado, auxiliando decisões que vão além do simples desejo de ganhar, priorizando a segurança e rentabilidade.
Interessados também podem acompanhar Bolsa Família: Pagamentos Iniciam em 18 de Setembro 2025 na CAIXA e benefícios relacionados, como o Bolsa Família: Pagamentos Iniciam em 18 de Setembro 2025 na CAIXA, fortalecendo o planejamento financeiro.
Análise dos Rendimentos em Poupança, Tesouro Direto, CDBs e Fundos DI
Comparação dos Rendimentos da Poupança e Tesouro Direto
A poupança permanece como a opção com o menor retorno entre os investimentos analisados. Com um prêmio integral de R$ 33 milhões aplicado, o rendimento após um mês é de pouco mais de R$ 219 mil, e em um ano, alcança aproximadamente R$ 2,7 milhões.
Essa baixa performance se deve principalmente ao regime especial de tributação e à forma como a poupança rende, atrelada a uma porcentagem da Taxa Referencial além de um percentual fixo anual.
Por outro lado, o Tesouro Direto, especificamente o título pós-fixado Tesouro Selic, mostra uma melhor rentabilidade mesmo após considerar as taxas de administração e o Imposto de Renda.
A simulação feita por Michael Viriato usa uma taxa de administração de 0,2%.
Assim, com a Selic em 15%, o rendimento líquido supera o da poupança, ainda que o Imposto de Renda sobre os ganhos diminua o retorno final.
Essa diferença demonstra como, apesar da poupança ser livre de cobranças, seu rendimento é impactado pela limitação do cálculo de juros, enquanto o Tesouro Direto oferece maior potencial a investidores dispostos a assumir as condições tributárias.
Vantagens dos CDBs de Bancos Médios e Fundos DI
Entre as opções avaliadas, os CDBs de bancos médios são as que proporcionam o maior rendimento no curto e no longo prazos.
Considerando uma remuneração de 110% do CDI, um investimento de R$ 33 milhões gera cerca de R$ 336 mil em um mês e impressionantes R$ 4,5 milhões ao ano, ambos valores líquidos de Imposto de Renda.
Enquanto os fundos DI, que acompanham o CDI e a taxa Selic, também aparecem como alternativa atraente, estes têm uma taxa de administração maior, estimada em 0,5%, o que reduz ligeiramente os ganhos.
Isso evidencia a importância de avaliar atentamente as cobranças para maximizar os rendimentos.
Vale destacar que, apesar da poupança ser a única aplicação isenta do Imposto de Renda, essa vantagem tributária não compensa o baixo rendimento quando comparada a outras opções financeiras.
Portanto, o impacto do imposto sobre aplicações é fundamental para definir o resultado líquido final do investimento.
Além disso, para apostadores que Deputado Alceu Moreira e Ministro André de Paula buscam solução para impasse do seguro defeso entender o impacto financeiro de receber um prêmio milionário, como no caso do concurso 2916 da Mega-Sena, essa análise revela que alternativas de investimento podem transformar significativamente o poder de compra do valor ganho.
Para mais informações sobre programas sociais que influenciam o cenário econômico, como o Bolsa Família, acompanhe os pagamentos que iniciam em 18 de setembro de 2025.
Entender essas variações entre aplicações é indispensável para quem deseja otimizar a gestão do prêmio e garantir ganhos reais que superem a inflação e outras perdas financeiras, mantendo o capital valorizado conforme a estabilidade da Selic.
Aspectos Fiscais e Taxas que Impactam os Rendimentos do Prêmio de R$ 33 Milhões
Entender os encargos fiscais e taxas administrativas é essencial para quem pretende aplicar o prêmio da Mega-Sena de R$ 33 milhões com inteligência. Ao comparar investimentos como CDBs, Tesouro Direto e fundos DI, é preciso considerar o impacto do Imposto de Renda (IR) sobre os rendimentos.
Enquanto esses produtos são tributados, a poupança tem a vantagem de estar isenta desse imposto, o que beneficia diretamente o retorno líquido do investidor.
Contudo, essa isenção vem acompanhada de um rendimento nominal mais baixo, como já evidenciado nos ganhos inferiores da poupança em comparação a CDBs e fundos que acompanham a Selic.
Além disso, fundos DI e Tesouro Selic cobram taxas de administração que afetam o retorno final: 0,5% para fundos DI e cerca de 0,2% para Tesouro Selic.
Essas taxas variam conforme a corretora ou o fundo escolhido, mas reduzem o ganho efetivo e, por isso, não devem ser negligenciadas.
Por exemplo, uma aplicação integral no Tesouro Selic de R$ 33 milhões, com tributação e taxa de administração descontadas, ainda gera um rendimento líquido relevante, mas inferior ao bruto.
Já os CDBs de bancos médios, frequentemente remunerados a 110% do CDI, também sofrem cobrança de IR, porém entregam juros mais elevados, equilibrando o custo fiscal.
Assim, a decisão de investimento do prêmio deve ponderar não só o rendimento bruto, mas também as obrigações tributárias e os custos administrativos.
Esse equilíbrio é fundamental para preservar o máximo possível do ganho real.
Para quem busca entender desse modo, acompanhar notícias como a do Bolsa Família: pagamentos iniciam em 18 de setembro de 2025 traz contexto financeiro adicional.
Cenário Econômico Atual: Taxa Selic em 15% e Previsões para 2025 Influenciando seu Investimento
A taxa Selic em 15% representa um cenário econômico importante para quem pensa em investir o prêmio da Mega-Sena de R$ 33 milhões. Essa alta taxa básica de juros proporciona rendimentos mais atrativos em aplicações de renda fixa, como CDBs e Tesouro Selic, o que influencia diretamente as estratégias de investimento.
O Copom, em sua última reunião, não sinalizou nenhum corte da Selic para 2025, reforçando a expectativa de manutenção dessa taxa elevada no curto e médio prazo. Esse contexto oferece estabilidade para investidores que buscam segurança e rentabilidade consistente. Por exemplo, um CDB de banco médio remunerando 110% do CDI pode render R$ 4,5 milhões em um ano sobre o prêmio integral, como já analisado por Michael Viriato.
No entanto, é essencial considerar os riscos associados, como a variação da inflação e o risco de crédito das instituições financeiras.
Mesmo com a Selic alta, a escolha certa de investimento faz toda a diferença para maximizar ganhos.
Assim, para quem pretende aplicar o valor integral do prêmio, entender o cenário atual da Selic e as projeções para 2025 é crucial para aproveitar as oportunidades e evitar perdas desnecessárias.
Para mais informações sobre direitos sociais, consulte os pagamentos do Bolsa Família previstos para setembro de 2025.
Como o Sorteio da Mega-Sena e a Análise Financeira se Conectam com a Realidade do Brasileiro
O prêmio estimado de R$ 33 milhões no concurso 2916 da Mega-Sena impacta muito mais do que chances de ganhar dinheiro. Em um país onde mais de 50% dos brasileiros de classe média e alta têm dívidas no cartão de crédito, esse montante simboliza oportunidades reais de sair do endividamento e investir de forma rentável.
Caso o ganhador aplique o prêmio integral em investimentos como CDBs de bancos médios, com rendimento de 110% do CDI, ele pode garantir um retorno de mais de R$ 4,5 milhões em um ano.
Isso mostra como a educação financeira é essencial para transformar um valor inesperado numa segurança duradoura, reduzindo a dependência do crédito e estimulando a saúde financeira.
Porém, a realidade econômica do país exige que os brasileiros estejam atentos a opções rentáveis, especialmente diante da alta da Selic em 15%.
Além disso, programas sociais como o Bolsa Família refletem a disparidade social, reforçando a importância de políticas públicas e educação para uma real transformação financeira.
Conclusão
A Mega-Sena realiza nesta quinta-feira (18) o concurso 2916, com prêmio estimado em R$ 33 milhões.
A pedido da CNN, Michael Viriato, estrategista da Casa do Investidor, revelou como a aplicação desse montante pode render muito mais do que a tradicional poupança, especialmente considerando a taxa Selic atual em 15%.
Você já sabe que investir em CDBs de bancos médios, com remuneração em 110% do CDI, pode gerar rendimentos de até R$ 4,5 milhões em um ano, valor extremamente superior aos ganhos da poupança ou até mesmo do Tesouro Direto.
Portanto, o próximo passo está claro: avalie suas opções de investimento e entenda como o dinheiro pode trabalhar para você, mesmo sem levar o prêmio da Mega-Sena.
O sorteio pode mudar vidas em uma noite, mas o conhecimento sobre investimentos transforma seu futuro para sempre. Afinal, enquanto muitos esperam pela sorte, você pode conquistar estabilidade e crescimento com estratégia e planejamento financeiro.
Para seguir aprofundando esse tema, confira também artigos importantes sobre benefícios sociais e economia, como Bolsa Família: Pagamentos Iniciam em 18 de Setembro 2025 na CAIXA e ECONOMIA Bolsa Família: NIS final 2 recebe pagamento de setembro em Campo Grande.