A Caixa Econômica Federal bateu recorde em financiamentos imobiliários e viu a captação via Letras Imobiliárias crescer impressionantes 37% em 2025.
Este desempenho reforça a solidez da Caixa como principal motor do mercado habitacional, com captações que alcançaram o saldo histórico de R$ 1,634 trilhão até junho.
Para investidores e compradores de imóveis, esses números indicam oportunidades únicas no setor imobiliário e mostram a força das estratégias da Caixa para democratizar o acesso à casa própria, especialmente para famílias da classe média.
Ao longo do artigo, vamos analisar o impacto desse recorde, explorar os motivos por trás do crescimento expressivo das captações e o que essas mudanças significam para o mercado de financiamento imobiliário em 2025 e além.
Panorama geral do recorde de financiamentos imobiliários da Caixa em 2025
Volume e impacto dos financiamentos imobiliários firmados
A Caixa Econômica Federal consolidou sua posição como protagonista no mercado imobiliário brasileiro em 2025.
Nos primeiros seis meses do ano, o banco firmou exatos 369,1 mil contratos habitacionais, somando um montante de crédito de R$ 106,7 bilhões.
Esse valor representa o recorde histórico para a instituição, refletindo o empenho da Caixa em promover o acesso à moradia.
Mais de 1,1 milhão de pessoas foram beneficiadas diretamente pela concessão desses financiamentos, o que reforça o papel social e econômico da instituição ao facilitar a realização do sonho da casa própria para milhares de famílias brasileiras.
É relevante destacar que, embora o volume financeiro tenha atingido o recorde, houve uma redução de 5,6% no número de contratos firmados em comparação ao primeiro semestre de 2024.
Essa redução pode ser interpretada como uma mudança no perfil dos financiamentos, com contratos de maior valor médio, possivelmente em função da valorização do mercado imobiliário e da maior concentração em faixas de renda mais elevadas.
Portanto, o desempenho da Caixa mostra evolução qualitativa e quantitativa, indicando que o banco está direcionando seus esforços para atender as demandas do mercado de forma estratégica e sustentável.
Liderança de mercado e crescimento da carteira de crédito
A Caixa manteve sua liderança no segmento de crédito imobiliário, com uma expressiva participação de 66,8% do mercado nessa área.
Esse indicador destaca a confiança que o público deposita na instituição, além da solidez da sua estrutura para continuar a impulsionar o setor imobiliário brasileiro.
Além disso, a carteira de crédito imobiliário da Caixa cresceu 11,7% em 12 meses, alcançando um saldo acumulado de R$ 875,5 bilhões.
Esse incremento evidencia o aumento do interesse e da capacidade de financiamento dos clientes, bem como a expansão das operações do banco nesse segmento.
Esse robusto crescimento também é resultado das ações da Caixa para ampliar o acesso ao crédito, através de programas habitacionais e condições competitivas no mercado.
Isso não só fomenta o setor imobiliário, mas também contribui para o estímulo da economia como um todo.
Por fim, esses dados revelam que a Caixa não apenas figura como líder absoluta no financiamento habitacional, mas também demonstra uma trajetória de crescimento consistente e alinhada às necessidades do mercado.
Captação sólida da Caixa e seu impacto na economia imobiliária
Panorama das captações da Caixa Econômica Federal em 2025
O primeiro semestre de 2025 marcou um momento de destaque para a Caixa Econômica Federal, que encerrou junho com um saldo total de captações de impressionantes R$ 1,634 trilhão.
Esse montante robusto demonstra a força da instituição no cenário financeiro brasileiro, sobretudo no segmento imobiliário.
Entre as diversas fontes que compõem esse total, a poupança se mantém firme como a principal, com um saldo que alcançou R$ 390,4 bilhões.
Essa quantia corresponde a uma expressiva participação de 38,3% no mercado de poupança, confirmando a posição de liderança da Caixa nesse segmento.
Esse desempenho sólido da poupança é fundamental para sustentar o crescimento dos financiamentos imobiliários, já que funciona como uma base estável de recursos disponíveis para empréstimos.
Além disso, a confiança dos investidores e poupadores na Caixa repercute positivamente no acúmulo de depósitos, o que fortalece ainda mais sua capacidade de financiar o setor imobiliário.
Por exemplo, famílias interessadas em adquirir imóveis podem perceber diretamente esses reflexos na disponibilidade de crédito, taxas e condições oferecidas pela instituição.
Portanto, o saldo expressivo nas captações contribui para ampliar o acesso à moradia, ao garantir recursos consistentes para concessão de financiamentos.
O papel crescente das Letras Imobiliárias e suas implicações
Outro destaque relevante no balanço de captações da Caixa é o crescimento fenomenal das Letras Imobiliárias.
Em comparação a junho de 2024, houve um salto de 37% nesse segmento, elevando o saldo para R$ 222,7 bilhões.
Essa evolução reflete um movimento estratégico de diversificação e incremento das fontes de captação.
As Letras Imobiliárias são títulos de dívida emitidos para captar recursos direcionados especialmente ao mercado imobiliário.
Seu crescimento indica maior interesse de investidores em aportar fundos nesta modalidade, o que permite à Caixa ampliar sua capacidade de financiar projetos habitacionais, seja para a construção ou para o acesso direto aos compradores.
Esse aumento significativo não só amplia a liquidez da instituição como também fortalece o mercado imobiliário como um todo.
Por exemplo, ao ter mais recursos captados via Letras Imobiliárias, a Caixa pode ofertar condições mais competitivas nos financiamentos imobiliários, beneficiando investidores e compradores direta e indiretamente.
Consequentemente, a captação sólida da Caixa, evidenciada pelos números robustos na poupança e nas Letras Imobiliárias, eleva substancialmente sua capacidade de investimento.
Isso contribui para a estabilidade e o dinamismo do setor habitacional, reforçando o papel da Caixa como protagonista no mercado imobiliário nacional.
Assim, essas métricas positivas traduzem não apenas a saúde financeira da instituição, mas também perspectivas otimistas para o financiamento da casa própria no Brasil, abrindo caminho para o desenvolvimento econômico e social.
Programa Minha Casa, Minha Vida: expansão focada na classe média
Início da nova modalidade e foco na classe média
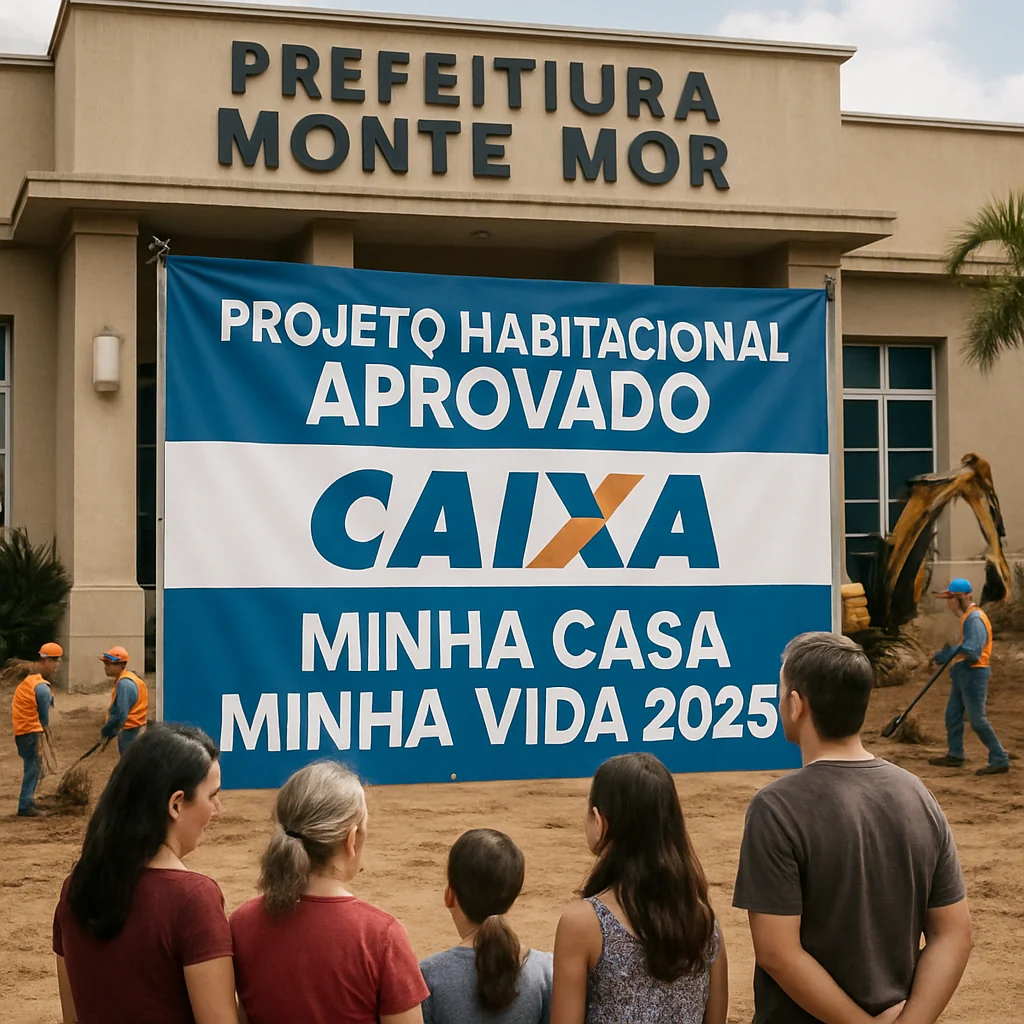
Em 2025, o programa Minha Casa, Minha Vida iniciou uma nova fase estratégica voltada para a classe média brasileira.
A partir do segundo trimestre, a Caixa Econômica Federal iniciou a operação de uma nova modalidade que atende especificamente famílias com renda mensal de até R$ 12 mil.
Essa expansão visa democratizar o acesso ao financiamento imobiliário para um público historicamente menos contemplado pelas soluções de habitação social tradicionais.
Ao permitir que famílias de classe média também tenham acesso a condições facilitadas de crédito, o programa fortalece a parcela da população que busca estabilidade habitacional por meio da aquisição da casa própria.
Vale destacar que essa iniciativa marca uma evolução significativa na política habitacional do país.
Tradicionalmente focado nas classes de menor renda, o programa agora incorpora uma perspectiva inclusiva que busca atender demandas crescentes no segmento intermediário.
Para investidores e compradores de imóveis, essa mudança apresenta novas oportunidades, pois estimula o mercado imobiliário por meio da ampliação do público-alvo.
Assim, o novo modelo do Minha Casa, Minha Vida representa um passo importante para a inclusão financeira e social de milhões de brasileiros.
Impactos esperados na habitação e no setor imobiliário
Além da expansão do acesso ao crédito, a nova modalidade do programa representa um mecanismo eficaz para reduzir o déficit habitacional no Brasil.
A Caixa projeta que, ao longo dos próximos anos, essa iniciativa poderá beneficiar milhares de famílias que antes estavam restritas às limitações do mercado.
Com a oferta de financiamentos acessíveis para famílias com renda de até R$ 12 mil, espera-se um impulso significativo na aquisição de imóveis residenciais.
Isso impacta positivamente o setor imobiliário, provocando maior dinamismo na construção civil e nos mercados correlatos, gerando empregos e movimentando a economia.
Além disso, o programa contribui para a segurança e estabilidade habitacional dessas famílias, fortalecendo a qualidade de vida e promovendo a inclusão social.
Para compradores, significa acesso facilitado a imóveis em condições competitivas, que refletem políticas públicas alinhadas com as necessidades do mercado atual.
Portanto, a operação da nova modalidade do Minha Casa, Minha Vida demonstra compromisso da Caixa em se posicionar como principal agente no estímulo à habitação no Brasil.
Com R$ 1,634 trilhão em captação até meados de 2025 e crescimento de 37% nas Letras Imobiliárias, o banco oferece bases sólidas para que essa estratégia atinja resultados concretos.
Assim, a expansão focada na classe média configura-se como uma solução inovadora que pode redefinir o panorama do crédito imobiliário brasileiro nos próximos anos.
Contexto e projeções para o mercado imobiliário pós-relatório da Caixa
Repercussão do desempenho e tendências para 2025 e 2026
O recente balanço financeiro da Caixa Econômica Federal destaca um cenário robusto para o mercado imobiliário nacional. Com captações que atingiram o patamar recorde de R$ 1,634 trilhão em junho de 2025, a instituição sustenta sua posição de protagonismo no segmento, ampliando as oportunidades tanto para investidores quanto para compradores.
Este desempenho sólido impacta diretamente a dinâmica dos financiamentos imobiliários, que totalizaram R$ 106,7 bilhões neste primeiro semestre.
Para o restante de 2025 e ao longo de 2026, a tendência é de crescimento contínuo nas captações, especialmente em Letras Imobiliárias, cujo salto de 37% em relação a junho do ano anterior ilustra o interesse do mercado em investimentos ligados à habitação.
Esse movimento sinaliza um ambiente favorável para a consolidação de recursos destinados ao financiamento imobiliário, ampliando o acesso à casa própria e impulsionando o setor de construção.
Desafios econômicos e cenário otimista para investidores e compradores
Apesar do panorama positivo, alguns desafios econômicos e regulatórios podem influenciar o mercado habitacional.
As oscilações na taxa Selic, pressões inflacionárias e eventuais mudanças na legislação sobre crédito imobiliário demandam atenção dos agentes do setor.
Entretanto, o crescimento da carteira de crédito imobiliário da Caixa, que alcançou R$ 875,5 bilhões e cresceu 11,7% em 12 meses, reforça o otimismo.
A ampliação da oferta de financiamentos para famílias de classe média, via o programa Minha Casa, Minha Vida, democratiza ainda mais o acesso ao imóvel próprio.
Para investidores, este cenário significa segurança e perspectivas atrativas, alimentadas pelo aumento das captações e pela manutenção da liderança da Caixa com 66,8% de participação de mercado.
Assim, a forte performance da Caixa, embora inserida num contexto com desafios, projeta um mercado imobiliário aquecido e promissor para os próximos períodos.
Conclusão
A notícia Metro Quadrado | Notícia Caixa bate recorde de financiamentos imobiliários e tem alta de 37% na captação com Letras Imobiliárias revela um marco impactante no mercado habitacional brasileiro em 2025.
Estamos diante de um cenário onde a Caixa Econômica Federal não só mantém sua liderança, mas também expande de forma sólida seu papel como protagonista na democratização do acesso à casa própria para mais de 1,1 milhão de pessoas, ampliando o alcance de linhas de crédito e fortalecendo o financiamento imobiliário.
Seu próximo passo é acompanhar de perto as oportunidades de investimento e financiamento imobiliário geradas por esse crescimento. Explore as novas modalidades do programa Minha Casa, Minha Vida direcionadas à classe média e considere o impacto positivo dessa solidez financeira para o seu portfólio ou sonho residencial.
Refletir sobre essa expansão é compreender que investimento em moradia deixou de ser apenas um sonho para se tornar uma possibilidade concreta e acessível. O futuro do mercado imobiliário está sendo desenhado agora, e você pode ser parte ativa dessa transformação.