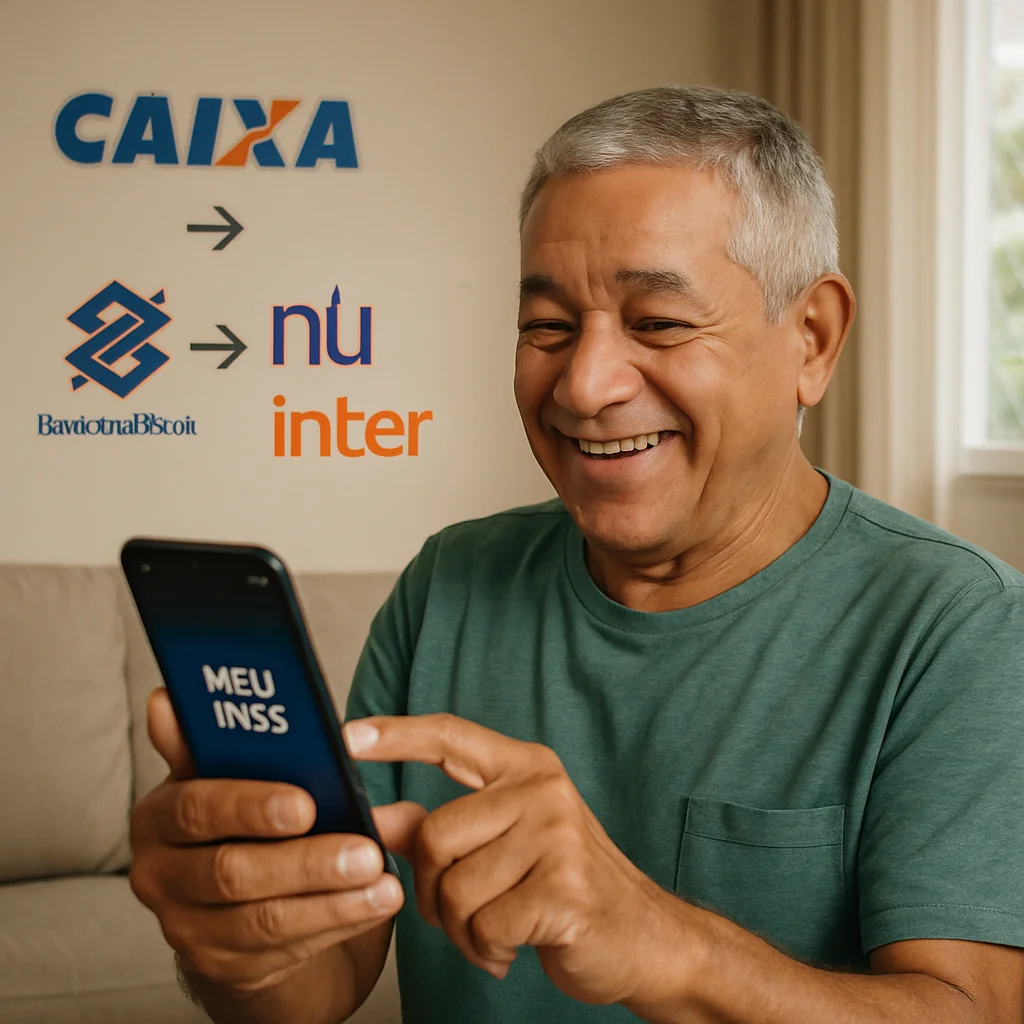
Você sabia que mais de 40% dos aposentados do INSS já aproveitam a portabilidade bancária para otimizar suas finanças pessoais?
Essa ferramenta surge como uma revolução para quem busca transferir o pagamento do benefício para outra instituição financeira sem qualquer cobrança adicional.
Com a crescente competição entre bancos tradicionais, como Caixa Econômica Federal e Banco do Brasil, e opções digitais modernas, a portabilidade se tornou essencial especialmente para segurados que moram em grandes centros urbanos, onde a agilidade e a redução de custos são prioridades.
Neste artigo, você vai descobrir como o avanço tecnológico simplifica todo o processo ao permitir o acesso a tarifas menores, suporte 24 horas via aplicativos e até negociações de juros para operações vinculadas ao benefício.
Também vamos mostrar as etapas práticas para solicitar a transferência bancária e as vantagens exclusivas de bancos digitais, que têm transformado a gestão financeira dos aposentados.
Além disso, fique atento às recentes mudanças no Formalização como MEI Caminhoneiro: crédito e financiamento facilitados consignado e conheça estratégias para garantir mais economia e segurança na administração do seu orçamento mensal.
A importância da portabilidade bancária para aposentados e pensionistas do INSS
A portabilidade bancária é uma ferramenta fundamental para aposentados e pensionistas do INSS que buscam maior autonomia e otimização financeira. Ela permite a transferência do pagamento do benefício para outra instituição financeira sem cobrança adicional, ampliando as opções à disposição do beneficiário.
Historicamente, bancos tradicionais como a Caixa Econômica Federal e o Banco do Brasil concentram grande parte dos pagamentos do INSS.
No entanto, essa movimentação começa a ser contestada pela rápida ascensão dos bancos digitais, que oferecem agilidade, redução de custos e atendimento personalizado.
Esse cenário competitivo beneficia diretamente os segurados, principalmente residentes em grandes centros urbanos como São Paulo ou Rio de Janeiro. Em tais locais, a mobilidade entre serviços financeiros é crescente, e a tecnologia facilita o acesso remoto a serviços bancários.
Assim, o beneficiário pode, por exemplo, solicitar a portabilidade e acompanhar o processo via aplicativos com suporte 24 horas, eliminando barreiras geográficas e deslocamentos desnecessários.
Além disso, a portabilidade contribui para a redução imediata das tarifas em contas correntes e poupanças, a negociação de juros menores em operações de crédito vinculadas ao benefício e integra serviços de investimento automáticos, promovendo ganhos financeiros extras.
Em suma, a portabilidade bancária surge como um mecanismo indispensável para garantir que aposentados e pensionistas tenham maior controle sobre suas finanças.
Com o constante avanço tecnológico, projetos como o atualização tecnológica do SUS reforçam a importância da modernização, que também influencia positivamente o sistema bancário para segurados do INSS.
Flexibilização do crédito consignado para novos beneficiários em 2025
A partir de janeiro de 2025, o INSS implementou uma importante flexibilização no acesso ao crédito consignado para quem acaba de começar a receber aposentadoria ou pensão.
Agora, beneficiários têm a possibilidade de solicitar empréstimos com desconto em folha já nos primeiros 90 dias do benefício, porém exclusivamente junto ao banco responsável pelo pagamento inicial.
Essa medida visa proteger o segurado em um momento delicado, equilibrando a necessidade de crédito com a prevenção contra práticas abusivas que são comuns nesse estágio inicial.
Antes dessa mudança, bloqueio
Antes dessa mudança, o bloqueio completo por três meses impedia qualquer operação de crédito, o que gerava frustrações, especialmente para quem enfrentava gastos emergenciais, como reformas domiciliares ou despesas médicas inesperadas.
A flexibilização parcial possibilita que o aposentado avalie alternativas sem pressa excessiva, mantendo o controle financeiro de forma segura.
Por exemplo, considere um aposentado que recebeu seu primeiro pagamento na agência da Caixa Econômica Federal.
Ele pode simular e contratar o crédito consignado diretamente nesta agência com taxas reguladas pelo Conselho Nacional de Previdência Social, atualmente em 1,80% ao mês, uma das menores do mercado.
Essa taxa é fundamental para garantir que o desconto em folha não exceda 35% do valor do benefício, preservando o orçamento do segurado.
Esse controle rigoroso faz
Esse controle rigoroso faz parte da estratégia do INSS de garantir maior autonomia para o beneficiário, enquanto protege contra ofertas abusivas e pressões indevidas.
Além disso, o processo tornou-se mais acessível com a integração de sistemas digitais, como o app Meu INSS, que permite acompanhar margens consignáveis e status de contratos de forma clara e segura.
Esse avanço também se conecta a outras políticas de modernização, como a implementação do Governo inicia atualização tecnológica do SUS com CPF como base única como base única para serviços públicos, facilitando o acesso e a segurança no crédito para aposentados.
Para entender melhor mudanças em áreas relacionadas, confira o conteúdo sobre o Governo inicia atualização tecnológica do SUS com CPF como base única.
Assim, a flexibilização do crédito consignado em 2025 representa um passo decisivo para otimizar o uso dos recursos financeiros dos aposentados, fortalecendo tanto a liberdade de escolha quanto a proteção contra riscos financeiros.
Passo a passo para realizar a transferência bancária do benefício INSS
Entender as etapas para transferir seu benefício do INSS é essencial para garantir uma transição segura e sem interrupções.
Primeiro passo é estabelecer
O primeiro passo é estabelecer contato direto com o banco de destino, onde o aposentado ou pensionista deverá apresentar documentos básicos, tais como CPF, RG e o cartão do benefício.
Essa interação inicial é crucial para abrir a conta e iniciar a solicitação de portabilidade.
Bancos digitais, como Nubank e Banco Inter, facilitam esse processo ao oferecer simulações online que aprovam a transferência em poucos minutos, baseando-se na análise automática dos dados do INSS, proporcionando conforto e agilidade ao beneficiário.
Após pedido, prazo médio
Após o pedido, o prazo médio para a conclusão da transferência varia entre 10 e 30 dias.
Enquanto isso, é importante destacar que o pagamento do benefício continua normalmente na instituição financeira original, prevenindo qualquer impacto em despesas essenciais como aluguel ou medicamentos.
Para maior controle, o aplicativo Meu INSS integra-se a essa etapa, permitindo o monitoramento em tempo real do andamento da solicitação, além de fornecer notificações sobre eventuais pendências que exijam atenção do segurado.
Em 2025, foram implementadas medidas para reforçar a segurança da portabilidade, especialmente para idosos.
Agora o desbloqueio de operações pode ser realizado via autenticação por senha bancária, evitando o reconhecimento facial em casos que apresentem dificuldades técnicas.
Além disso, representantes legais precisam apresentar mandato público registrado, prevenindo fraudes que causaram prejuízos bilionários recentemente.
Para quem possui contratos de empréstimos ativos, a portabilidade não causal suspensão, mas possibilita a renegociação de prazos e juros diretamente na nova instituição, o que pode resultar em economias anuais de até 15%, como demonstrado em estudos com Caixa e Banco do Brasil.
Seguindo estes passos, os aposentados garantem uma migração ordenada e segura, alcançando benefícios financeiros e tecnológicos.
Vale lembrar que estar atento ao status semanalmente e buscar auxílio em canais oficiais evita contratempos.
Para mais informações sobre crédito e financiamento, consulte nosso artigo Formalização como MEI Caminhoneiro: crédito e financiamento facilitados.
Vantagens de escolher bancos digitais para receber benefícios do INSS via portabilidade
Optar por bancos digitais para receber benefícios do INSS via portabilidade traz diversas vantagens que impactam diretamente a gestão financeira dos aposentados. Essas instituições destacam-se pela interface intuitiva, como é o caso do Nubank, que oferece uma ferramenta automática de categorização de gastos.
Essa funcionalidade permite ao beneficiário controlar melhor as despesas, visualizando imediatamente o impacto dos descontos consignados e demais movimentações.
Além disso, bancos digitais como o Banco Inter inovam ao disponibilizar investimentos automáticos atrelados à taxa Selic, com rendimento superior à poupança tradicional.
Essa integração facilita a valorização do benefício recebido, gerando rendimentos extras sem a necessidade de intervenção constante do usuário.
Outro ponto relevante é o atendimento 24 horas, realizado via chat ou videochamada, oferecendo suporte acessível e eficiente, muito mais flexível quando comparado ao horário restrito dos bancos tradicionais.
Essa disponibilidade garante que dúvidas sobre portabilidade ou operações financeiras sejam solucionadas rapidamente.
As taxas de manutenção zero são um atrativo para quem recebe benefícios modestos, como o salário mínimo reajustado para R$ 1.503.
Essa isenção de custos ajuda a preservar o saldo disponível para despesas essenciais.
Em 2025, o volume de transferências de benefício para bancos digitais cresceu 40%, impulsionado por campanhas educativas do INSS, facilitando a adesão e disseminação dessas opções.
Finalmente, a integração com o cartão consignado permite realizar saques sem custo e pagamentos parcelados com juros mais baixos, beneficiando quem necessita de maior flexibilidade para compras ou despesas urgentes.
Dessa forma, a portabilidade para bancos digitais se configura como estratégia eficaz para otimizar as finanças.
Para ampliar seu conhecimento, consulte também o artigo sobre formalização como MEI caminhoneiro e crédito facilitado e a atualização tecnológica do SUS que impacta documentos básicos para serviços públicos.
Medidas de proteção contra fraudes e segurança na portabilidade dos benefícios INSS
Fortalecer a segurança na portabilidade bancária dos benefícios do INSS tornou-se prioridade em 2025. Após irregularidades que causaram prejuízos superiores a R$ 2 bilhões, o INSS cancelou convênios com oito instituições financeiras envolvidas em fraudes, promovendo rígido controle sobre os processos.
Um dos avanços mais relevantes é a exigência de confirmação dupla para desbloqueio de operações, incluindo o uso obrigatório da biometria para transações acima de R$ 5 mil.
Essa medida reduziu em 70% os casos reportados de uso indevido nos primeiros seis meses do ano.
Além disso, aposentados e pensionistas contam com até dezembro de 2025 para contestar cobranças indevidas por meio da central 135 ou app Meu INSS, com reembolso integral assegurado por lei.
Para representantes legais, foi implementada a necessidade de procuração pública eletrônica registrada, garantindo maior transparência e segurança nas atuações em nome dos beneficiários.
Bancos digitais apoiam essas iniciativas com alertas proativos que notificam tentativas suspeitas de acesso, enquanto campanhas oficiais educam sobre sinais comuns de assédio financeiro, como ligações insistentes prometendo aprovações instantâneas, fortalecendo a proteção dos usuários.
Recomenda-se aos aposentados: verificar extratos mensalmente após o pagamento do benefício, ativar notificações push para movimentações acima de R$ 500 e evitar intermediários para simulações ou contratações.
Essas ações, integradas a sistemas oficiais, consolidam a confiabilidade do processo e permitem que a portabilidade realmente otimize as finanças, sem abrir espaço para fraudes.
Para ampliar sua segurança financeira, conheça também a formalização como MEI caminhoneiro, uma alternativa para obter crédito facilitado.
Legislação recente e expansão de direitos que facilitam a portabilidade bancária para aposentados
As recentes legislações aprova- das em 2025 revolucionaram o acesso à portabilidade bancária para aposentados e pensionistas do INSS.
A automação do processo impõe prazos rígidos de até 10 dias para que os bancos originais respondam às solicitações de transferência, garantindo agilidade e transparência.
Especial atenção foi destinada aos pensionistas de servidores falecidos, assegurando que a transferência ocorra sem qualquer interrupção no pagamento dos benefícios, respeitando direitos adquiridos e evitando transtornos financeiros.
Ademais, a proibição de taxas ocultas e a penalização das recusas indevidas fortalecem o Código de Defesa do Consumidor, protegendo os segurados contra práticas abusivas.
Resultados positivos já são constatados: órgãos como o Procon registraram queda de 25% nas reclamações relacionadas à portabilidade.
Simultaneamente, bancos como Safra oferecem ofertas exclusivas para idosos, incluindo consultorias gratuitas e pacotes integrados de seguros de saúde, facilitando ainda mais a gestão financeira.
Essas melhorias reafirmam a portabilidade como uma ferramenta estratégica para a otimização financeira dos aposentados.
Para entender melhor mudanças em políticas públicas, confira o artigo sobre a atualização tecnológica do SUS.
Serviços exclusivos e estratégias para gestão eficiente das finanças pós-portabilidade
A portabilidade bancária abre caminho para serviços exclusivos que auxiliam aposentados e pensionistas do INSS a gerenciar suas finanças de forma otimizada. Linhas de crédito com carência inicial de 30 dias permitem emergências sem pressa.
Além disso, instituições como o Banco do Brasil oferecem bônus cashback de até 1% em compras essenciais, como supermercados e farmácias, tornando o controle do orçamento mais vantajoso.
Tecnologias avançadas de análise comportamental sugerem ajustes automáticos nos consignados, incluindo refinanciamento que pode se estender por até 96 meses, reduzindo parcelas em 12%. Esse gerenciamento dinâmico evita endividamento excessivo e melhora o fluxo financeiro.
Promoções sazonais, como isenção de anuidades em cartões internacionais e consultorias para destinos turísticos, beneficiam aposentados que planejam viagens ou compras.
Recomenda-se simular parcelas em aplicativos, comparar taxas entre diferentes bancos e integrar contas para visão financeira unificada, como parte da estratégia de gestão.
Essas práticas asseguram economia contínua e aproveitamento máximo dos benefícios pós-portabilidade, complementando o que foi abordado na seção sobre formalização como MEI caminhoneiro.
Conclusão
A portabilidade bancária surge como ferramenta essencial para aposentados e pensionistas do INSS que buscam otimizar suas finanças pessoais.
Essa opção revolucionária permite a transferência do pagamento do benefício sem cobranças adicionais, ampliando as possibilidades em um mercado cada vez mais competitivo entre bancos tradicionais e digitais.
Com a simplificação trazida pela tecnologia, a portabilidade elimina barreiras geográficas e proporciona acesso a tarifas mais baixas, melhores juros em crédito consignado e integração com serviços de investimento, promovendo uma gestão financeira mais eficiente e segura.
Então, não espere mais: inicie já o processo de transferência do seu benefício para uma instituição que ofereça as melhores condições para o seu perfil.
Ao fazer isso, você não apenas conquista autonomia financeira, mas também abre portas para uma vida mais tranquila e planejada, desfrutando dos frutos de uma escolha consciente e estratégica.
Lembre-se: sua liberdade financeira começa com um simples passo, e a portabilidade bancária é a chave para essa transformação.
Para saber mais, confira também: Formalização como MEI Caminhoneiro: crédito e financiamento facilitados e Governo inicia atualização tecnológica do SUS com CPF como base única.